ふるさと納税の限度額は、年収だけでは決まりません。
家族構成や社会保険料、各種控除などでも変わるため、初心者は最新のシミュレーターで目安を確認するのがいちばん簡単です。
ただし、シミュレーターの結果はあくまで目安。
初心者ほど、上限ギリギリではなく少し余裕を持って寄付するのがおすすめです。
3つのポイント
- いくらまで? 年収だけでなく、家族構成や各種控除でも限度額は変わる
- どう調べる? 最新の控除上限額シミュレーターで目安を確認する
- 注意点は? 結果ぴったりまで使い切らず、少し余裕を持って寄付する
ふるさと納税の「限度額」とは?
ふるさと納税では、一定の上限までなら、寄付額のうち2,000円を超える部分について所得税や住民税の控除を受けられます。
この「自己負担を原則2,000円に抑えられる寄付額の目安」が、一般に控除上限額・限度額と呼ばれるものです。
たとえば限度額の目安が5万円なら、その範囲内で寄付するのが基本です。
反対に、上限を大きく超えて寄付すると、超えた分まで同じように控除されるわけではありません。
だから最初にやることは、
返礼品を探すことではなく、自分の限度額を確認すること。
これです。
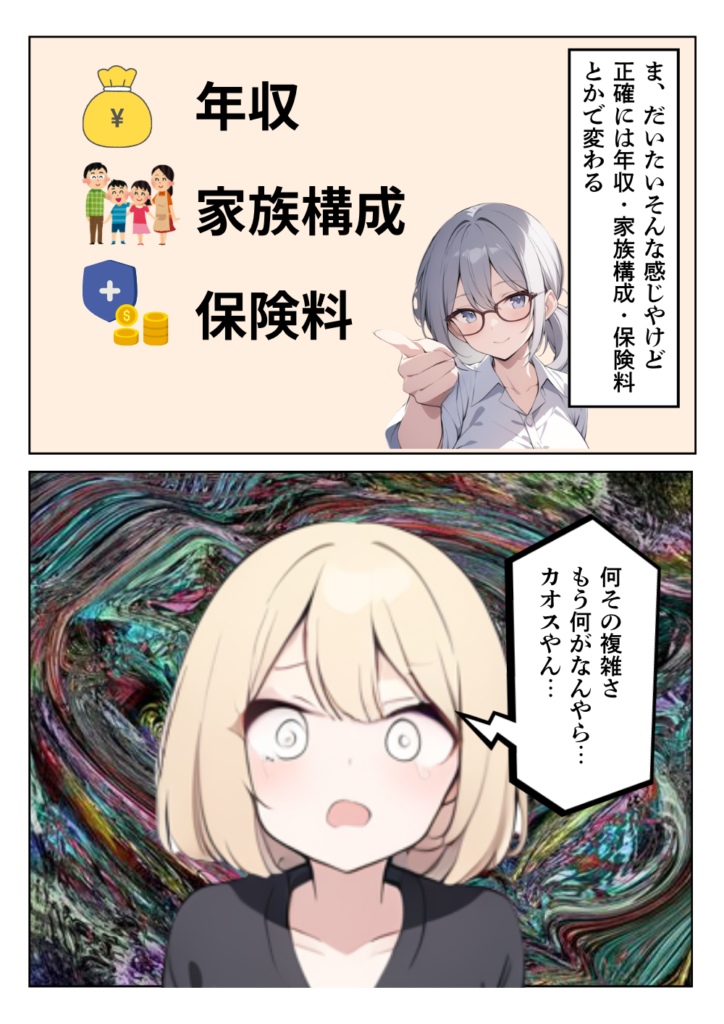
ふるさと納税の限度額は「年収○万円なら必ず○円」と単純には決まりません。
限度額は年収だけでは決まらない
検索すると「年収500万円なら○万円」といった早見表が出てきます。
便利ですが、あくまで目安です。
実際の限度額には、
- 年収・所得
- 家族構成
- 扶養
- 社会保険料
- 医療費控除
- 住宅ローン控除
- iDeCoなどの所得控除
なども関係します。
ふるさとチョイスの案内でも、控除上限額はその年の収入、家族構成、その他の控除額などから算出するとされています。
つまり、
「年収だけ見て寄付額を決める」のは少し危ない
ということです。
自分の限度額はシミュレーターで確認する
初心者なら、ふるさと納税サイトなどにある控除上限額シミュレーターを使うのが簡単です。
入力するのは、主に
- 年収
- 家族構成
- 社会保険料
- 各種控除
などです。
より正確に確認したい場合は、源泉徴収票や確定申告書を見ながら入力できる詳細版を使います。
2026年8月には、ふるさとチョイスのシミュレーターも令和8年度の最新税制に対応しています。
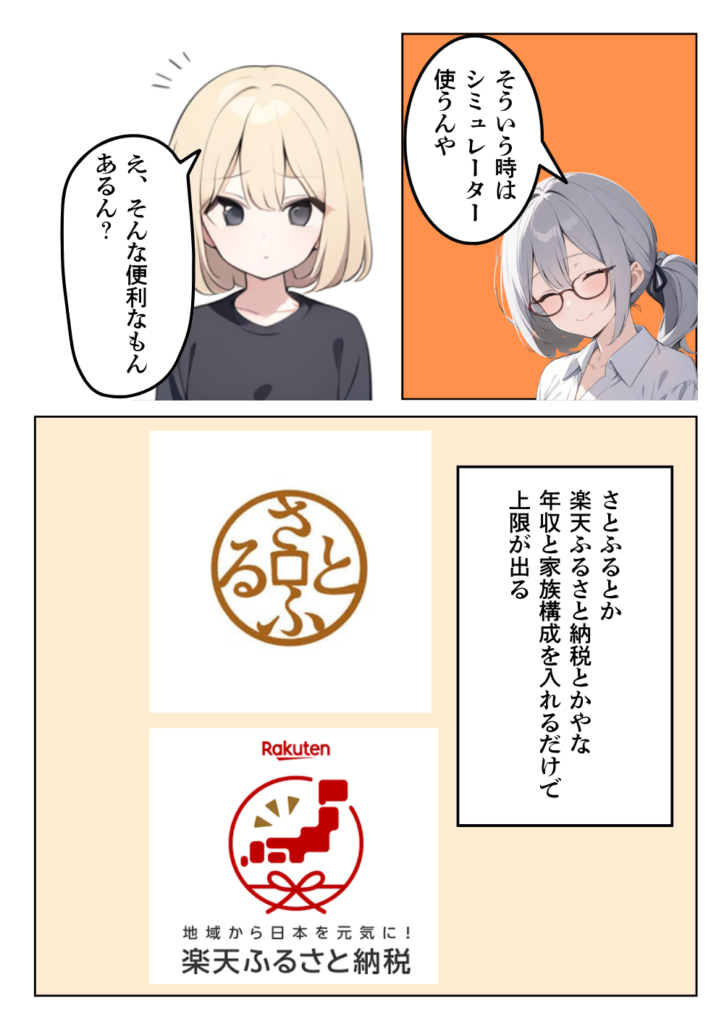
楽天ふるさと納税シュミレーター
https://furusato-nouzei.event.rakuten.co.jp/mypage/deductions/
さとふる納税シュミレーター
https://www.satofull.jp/static/calculation01.php
まずはシミュレーターで「自分はいくらくらいまで?」を確認すればOK。
シミュレーターも目安なら、どうすればいい?
ここで初心者が迷います。
「年収だけではダメ」
↓
「シミュレーターを使おう」
↓
「でも結果は目安」
と言われると、
「結局どうすればいいの?」
となりますよね。
答えはシンプルです。
シミュレーターで目安を出して、少し余裕を持って寄付する。
これで十分です。
前年の源泉徴収票を使って試算する場合も、ふるさとチョイスは「目安」として扱い、金額に余裕を持つよう案内しています。
ふるさと納税は、上限額を1円単位まで使い切るゲームではありません。
初心者なら、少し控えめなくらいで問題ありません。
限度額を超えたらどうなる?
限度額を超えても、寄付そのものが無効になるわけではありません。
ただし、自己負担2,000円の範囲を超える可能性があります。
なので、
「返礼品が魅力的だから、もう少し寄付しよう」
と思ったときこそ、限度額をもう一度確認した方が安全です。
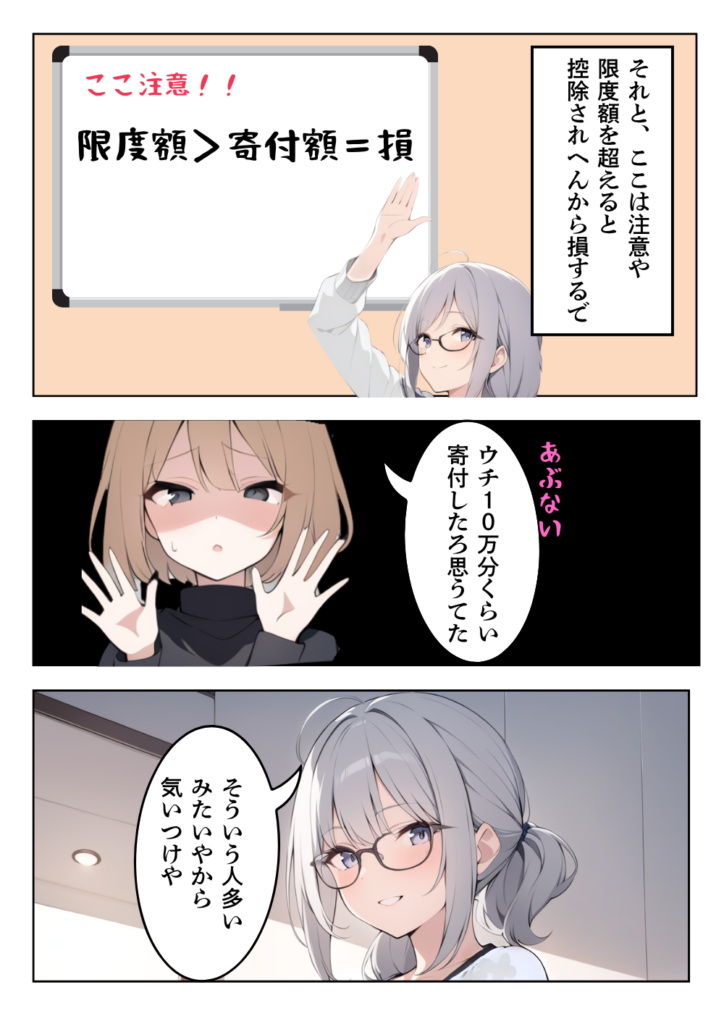
返礼品を選ぶ前に限度額を確認。これだけで初心者の失敗はかなり防げます。
シミュレーターを使うときの注意点
特に次の人は、簡易版だけで決めず、詳細シミュレーションを使う方が安心です。
- 今年の収入が前年から大きく変わった
- 転職・退職・育休があった
- 医療費控除がある
- 住宅ローン控除がある
- iDeCoを利用している
- 副業収入がある
実際の控除上限額は、その年の収入・所得・控除によって変わります。
結局どうすればいい?
迷ったら、この3ステップだけで十分です。
① 最新のシミュレーターを使う
↓
② 自分の限度額の目安を知る
↓
③ 少し余裕を持って寄付する
これだけです。
完璧な金額を出してから始めようとすると、いつまでも動けません。
まず目安を知って、その範囲で始める。
初心者にはこの考え方がいちばんラクです。
+1 LIFEの結論
ふるさと納税の限度額は、年収だけでは決まりません。
最新シミュレーターで目安を確認して、少し余裕を持って寄付する。
これが初心者にとって、いちばん分かりやすく失敗しにくい方法です。
Follow me!


コメント